


Medicina do Trabalho: sua empresa está em dia com as obrigações?
5 de agosto de 2026
Setembro chegou e, para quem administra uma empresa fora do Simples Nacional, esse não é um mês qualquer. Afinal, é o único período do ano em que a empresa pode solicitar o reenquadramento no Simples Nacional — e quem perder o prazo terá que esperar até setembro de 2027 para tentar novamente.
Muitos empresários, porém, tratam esse pedido como uma simples formalidade. Na prática, o reenquadramento no Simples Nacional exige atenção a débitos, a pendências cadastrais e, principalmente, a uma análise tributária que vai muito além de “estar regular”. Por isso, neste artigo você entende como funciona o processo, o que verificar antes de solicitar e por que voltar ao Simples nem sempre é a decisão mais vantajosa.
Como funciona o prazo do reenquadramento no Simples Nacional
Basicamente, o reenquadramento no Simples Nacional é o mecanismo pelo qual uma empresa que está fora do regime solicita seu retorno. No entanto, a janela para esse pedido é curta: apenas o mês de setembro.
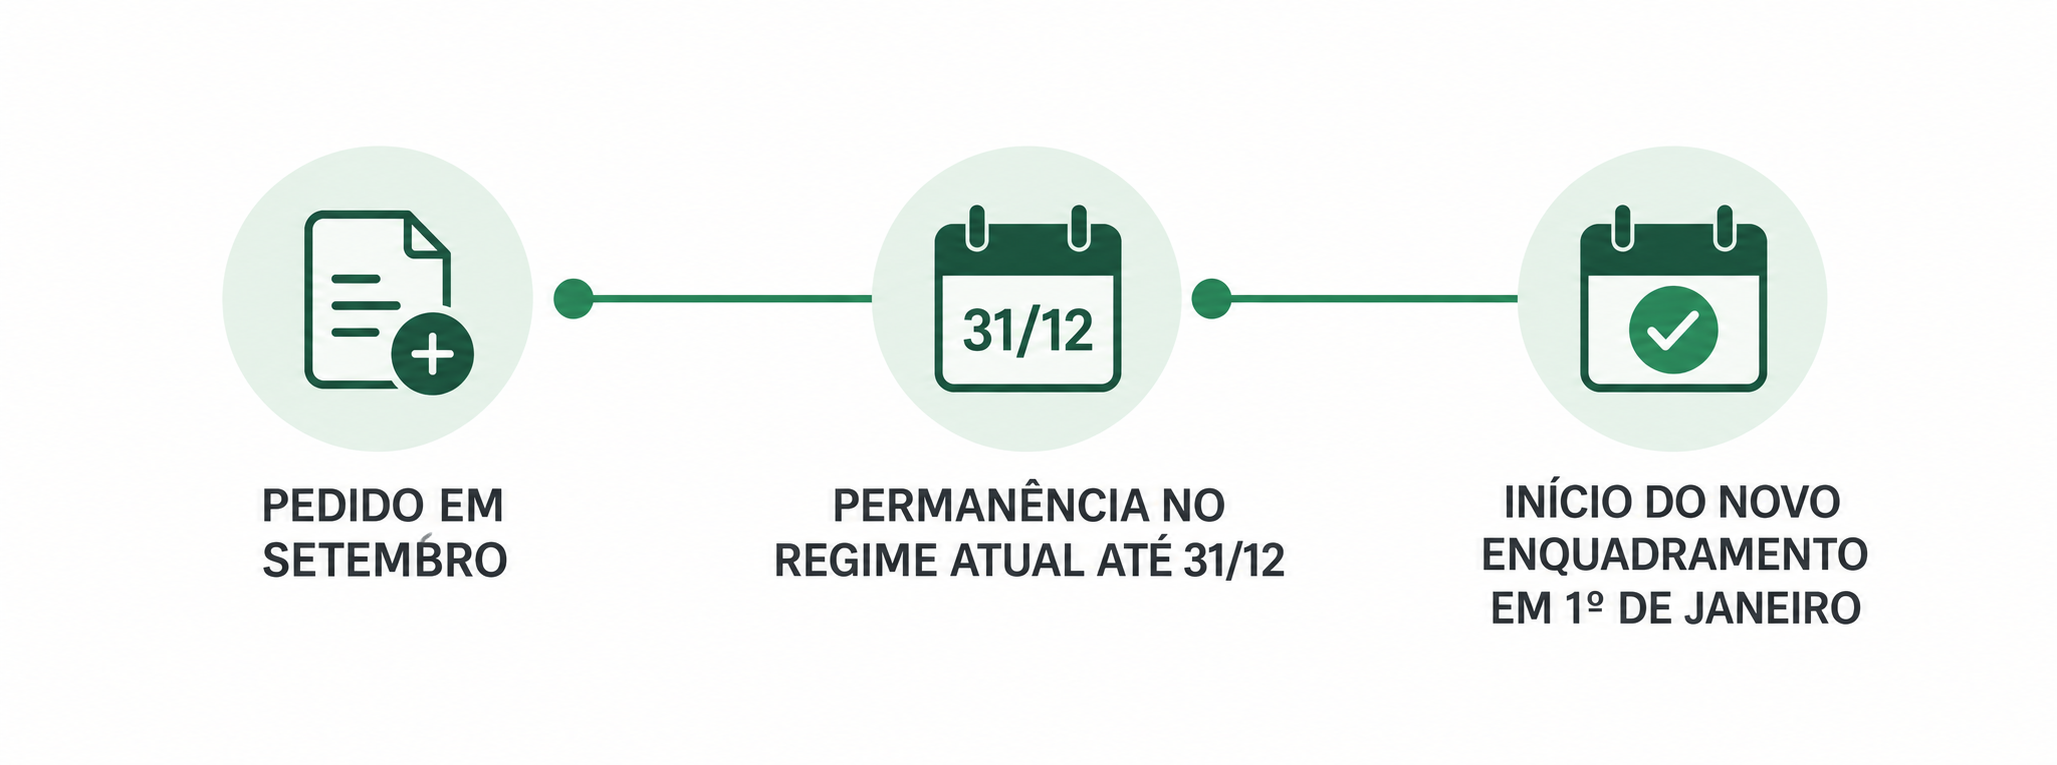
Um ponto que costuma gerar confusão é o efeito do pedido. Solicitar o reenquadramento em setembro não altera nada de imediato: a empresa continua no regime tributário atual até 31 de dezembro. Assim, se a Receita Federal deferir o pedido, o novo enquadramento no Simples Nacional só começa a valer a partir de 1º de janeiro do ano seguinte.
Na prática, portanto, setembro funciona como uma janela de preparação: é quando a empresa formaliza a intenção de mudar de regime para o próximo exercício fiscal — não para o atual. Para entender as regras oficiais do regime, consulte o Portal do Simples Nacional.
🔎 Pendências que podem travar o reenquadramento no Simples Nacional
Nesse cenário, o maior risco de quem deixa a análise para a última semana de setembro é descobrir tarde demais que existe algum impedimento. Isso porque a Receita Federal indefere o pedido de reenquadramento automaticamente sempre que há irregularidades.
Nesse sentido, os pontos que precisam ser checados incluem:
- Débitos junto à União, aos Estados, ao Distrito Federal e aos Municípios
- Obrigações acessórias em atraso, como declarações não entregues
- Pendências cadastrais na Receita Federal, na Junta Comercial ou nas Secretarias de Fazenda estaduais e municipais
Quando há débitos, o caminho é regularizar a situação — via pagamento à vista ou parcelamento, conforme as regras de cada esfera. Além disso, vale lembrar que essa regularização depende de órgãos diferentes, cada um com prazos e processos próprios. Por isso, deixar essa etapa para os últimos dias do mês reduz drasticamente a margem de manobra da empresa.
Checklist rápido antes de pedir o reenquadramento
- Certidões negativas de débitos federais, estaduais e municipais emitidas
- Obrigações acessórias em dia (DCTF, ECF, GIA, entre outras aplicáveis)
- Cadastro atualizado na Receita Federal e nos órgãos estaduais e municipais
- Confirmação de que a atividade exercida não é vedada ao Simples Nacional
- Verificação do limite de receita bruta anual (R$ 4,8 milhões)
- Análise da composição societária, como participação em outras empresas ou sócios com CNPJ
Estar regular é suficiente para o reenquadramento no Simples Nacional?
Não necessariamente, pois a regularidade fiscal é apenas uma parte da equação do reenquadramento no Simples Nacional. A Lei Complementar 123/2006 estabelece uma série de condições e vedações que precisam ser observadas, independentemente de a empresa não ter nenhum débito.
Vale destacar que, entre os fatores que podem impedir o reenquadramento, mesmo com tudo ‘limpo’, estão:
- Atividade econômica exercida, já que algumas atividades são vedadas ao Simples
- Composição societária, como sócio pessoa jurídica ou participação em outra empresa optante
- Ultrapassagem do limite de receita bruta
- Outras hipóteses de impedimento previstas na legislação
Ou seja: é possível estar em dia com o Fisco e, ainda assim, não conseguir voltar ao Simples Nacional por causa de uma dessas condições. Por isso, a recomendação é sempre fazer uma análise completa da situação da empresa antes de formalizar o pedido — e não apenas conferir as certidões.
Voltar ao Simples Nacional é sempre a melhor escolha?
Curiosamente, aqui está o ponto que mais costuma passar despercebido: estar apto a retornar ao Simples Nacional não significa que essa seja a opção mais vantajosa financeiramente.
Com as mudanças trazidas pela Reforma Tributária, essa análise ficou ainda mais relevante. Assim, comparar os regimes tributários disponíveis — e entender como cada um impacta a operação — deixou de ser uma formalidade e passou a ser uma decisão estratégica antes do reenquadramento.
O que considerar na comparação entre regimes:
| Fator | Por que importa |
|---|---|
| Faturamento e projeção de crescimento | Define se o Simples continuará sendo vantajoso a médio prazo |
| Atividade e margem de lucro | Setores com margem alta podem pagar menos em outros regimes |
| Folha de pagamento | Impacta diretamente o Fator R e a tributação |
| Estrutura de custos | Empresas com muitos créditos de insumos podem se beneficiar do Lucro Real |
| Perfil das operações (B2B, B2C, interestadual) | Afeta a apuração de créditos na Reforma Tributária |
Portanto, a decisão precisa considerar a realidade específica de cada negócio, e não apenas a simplicidade operacional que o Simples Nacional oferece.
Erros comuns no processo de reenquadramento no Simples Nacional
- Deixar a verificação de pendências para a última semana de setembro: a regularização de débitos em múltiplos órgãos leva tempo.
- Assumir que “sem débito” significa “apto”: a composição societária e a atividade também entram na análise.
- Solicitar o reenquadramento sem comparar regimes tributários: afinal, voltar ao Simples pode não ser a opção mais econômica.
- Ignorar os efeitos da Reforma Tributária na decisão: as regras de transição alteram o cálculo de vantagem entre regimes.
- Não formalizar o pedido dentro do prazo: consequentemente, perder a janela de setembro significa esperar até o ano seguinte.
Por que setembro exige atenção redobrada
Setembro é, sem dúvida, o único momento do ano em que as empresas fora do Simples Nacional podem solicitar o reenquadramento — e o pedido, quando aprovado, só produz efeito a partir de 1º de janeiro do ano seguinte. Até lá, a empresa permanece no regime tributário atual.
Mais do que cumprir o prazo, portanto, o processo exige regularizar pendências, confirmar que a empresa atende a todos os requisitos legais e, principalmente, avaliar se o Simples Nacional é de fato a opção mais vantajosa diante do cenário atual — especialmente com as mudanças da Reforma Tributária em curso.
Se sua empresa está avaliando o reenquadramento no Simples Nacional, o próximo passo é conversar com seu contador ainda em setembro. Dessa forma, você verifica pendências, confirma elegibilidade e compara os regimes disponíveis antes de formalizar o pedido.
FAQ sobre o reenquadramento no Simples Nacional
O pedido deve ser feito durante o mês de setembro, exclusivamente.
Ou seja, a partir de 1º de janeiro do ano seguinte ao pedido, caso seja deferido.
Não, pois até 31 de dezembro, a empresa permanece no regime tributário atual.
Principalmente, débitos junto à União, aos Estados, ao Distrito Federal e aos Municípios, além de obrigações acessórias pendentes.
Não necessariamente. A atividade exercida, a composição societária e o limite de receita também são analisados.
Sim, mas conforme as regras aplicáveis a cada esfera — federal, estadual ou municipal —, mas o processo deve começar com antecedência.
Não. É preciso comparar os regimes tributários considerando faturamento, atividade, folha de pagamento e estrutura de custos.
Sim. As mudanças tornam a comparação entre regimes ainda mais relevante para decidir se o retorno ao Simples é a melhor opção.
A empresa só poderá solicitar o reenquadramento novamente em setembro do ano seguinte.
De fato, um contador é o profissional indicado para verificar pendências, checar requisitos e comparar os regimes tributários.
Fale com a EGB3 Contabilidade
Avaliar o reenquadramento no Simples Nacional envolve analisar débitos, pendências cadastrais e comparar regimes tributários — decisões que impactam diretamente o resultado da sua empresa em 2027. A EGB3 Contabilidade pode fazer essa análise completa por você: verificar se sua empresa está apta ao reenquadramento, identificar pendências antes que virem um problema e indicar se o retorno ao Simples Nacional é, de fato, a opção mais vantajosa para o seu negócio. Entre em contato com nossa equipe ainda em setembro e garanta que o pedido seja feito com segurança e dentro do prazo.